发布时间:2025-03-29 18:00:22 人气:
80安电瓶用逆变器变成220伏放电视能用多久
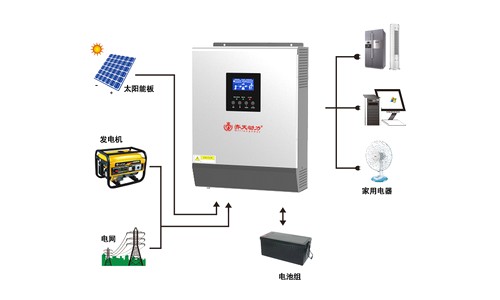
在讨论使用80安电瓶的逆变器转换为220伏供电以支持电视观看时,理论上可以计算出一定的供电时长。具体计算公式为12VX80AH=960VA/HX0.8=768VA/H,再除以65W,结果约为11.8小时,这意味着在理想状况下,理论上可以支持电视观看约11小时。然而,在实际使用中,由于逆变器转换效率、电瓶放电效率以及电视本身功耗等因素的影响,实际供电时长往往在4到5小时之间。
值得注意的是,实际使用过程中,电瓶的实际容量会受到多种因素的影响。例如,电瓶在低温或高温环境下的性能会下降,放电速率会影响电瓶的实际可用容量,而逆变器的转换效率也会影响最终的供电时长。此外,电视在使用过程中,其功耗也会有所波动,进一步影响电瓶的供电时间。
因此,在实际应用中,要准确估算电瓶供电电视的时间,不仅需要考虑理论计算,还需要综合考虑环境条件、设备效率以及实际使用情况。为了延长电瓶的供电时间,建议在使用过程中采取一些措施,如降低电视的功耗、优化电瓶的使用环境、使用高效逆变器等。
总之,使用80安电瓶的逆变器转换为220伏供电以支持电视观看,理论上可以支持11小时左右,但在实际使用中,供电时长通常仅为4到5小时。这主要是由于多种因素的影响,包括电瓶性能、环境条件以及逆变器转换效率等。
十年沉淀新能源,中天科技:光伏+储能+铜箔有望全面迎来收获期
1. 十年沉淀新能源,光伏+储能+铜箔将全面迎来收获期
1.1. 中天科技新能源产业布局积累长久
中天科技成立新能源集团,实现新能源子公司管理。
中天科技目前形成包括光通信、海洋业务以及新能源业务三大业务板块,新能源业务方面,公司在2012年开始积极入局新能源业务板块,成立包括中天科技光伏技术有限公司、中天科技储能科技有限公司等公司,在江苏中天科技股份有限公司下设新能源产业集团对六大新能源子公司进行管理。
布局三大业务板块。
中天科技新能源业务主要涉足三大板块,分别为光伏、储能以及铜箔。
中天科技新能源以电站建设为龙头,分布式光伏为特色,微电网技术为核心,关键材料为突破,大型储能系统为亮点,逐渐成长为中天科技新的增长极。
建立/收购子公司赋能新能源产业。
中天科技新能源集团下设六大子公司,管理光伏+储能+铜箔三大业务板块,其中中天光伏材料有限公司与中天光伏技术有限公司进行光伏相关产品和工程的生产、销售、维护,中天科技氟膜智能工厂则对功能性膜材料进行研发生产;中天储能科技有限公司与中天新兴材料科技有限公司负责对储能产品和原材料的生产销售;江东电子材料有限公司则主要研发生产电子铜箔相关产品。
聚焦新能源,全球布局赋能生产销售。
中天科技关注创新科技,聚焦新能源,在全球进行产品布局,拥有在印度、巴西等六地的海外工厂,同时在美国、墨西哥等10地具有营销中心、共设立54个海外办事处,具有国际化产品销售布局。
新能源业务收入未来有望迎来快速增长。
公司2012年开始布局新能源业务,目前已具备一定体量规模,2020年实现新能源业务销售收入15.06亿,同比增长13.55%,我们认为,随着公司三大业务板块不断发力,以及市场的快速发展助力下,公司新能源业务收入将持续快速增长。
2. 新能源行业长坡厚雪,持续高景气下打开广阔成长空间
2.1. 30·60计划推动新能源产业发展
我国碳排放量改革开放后快速增长。根据Our World in Data数据,我国碳排放量在1949年建国时每年5936万吨缓慢上升至1978年约14.9亿吨,随后呈现快速增长态势,2000年后增速再次上升,2019年我国碳排放量已经达到104.9亿吨。
我国是煤炭消费大国。
根据前瞻产业研究院的资料,2015年到2020年,尽管我国政府已经逐渐意识到节能减排的重要性,但煤炭消费量仍然总体呈现出上升趋势,2020年我国煤炭消费量为40.2亿吨,占终端能源消费的56.7%,是我国主要终端能源消费。
煤炭产生热能效率较低。
前瞻产业研究院资料显示,1 吨石油所产生的热量等于1.43吨标准煤产生的热量,等于1074.14立方米天然气所产生的热量。在产生相同热能量的情况下,燃烧煤所释放的二氧化碳远高于燃烧石油和天然气所排放的二氧化碳。
而碳排放量的增长对环境保护带来了挑战,绿色低碳生活被倡导。
随着全球气候变暖等气候问题加剧,绿色生活被倡导,我国也提出了2030碳达峰,2060碳中和的战略目标,也据此推出了一系列环保政策措施,致力于降低碳排放量,建立绿色低碳社会
在政策的刺激下预计未来新能源领域将实现蓬勃发展。我国各地区均积极开始出台新能源相关推进措施,积极发展清洁能源产业。
2.2. 光伏装机量快速增长,产业链技术成熟+成本下降持续推动行业发展
光伏产业是新能源需求下大力发展的行业。光伏产业是国家战略性新兴产业之一,我国目前正大力发展光伏行业,正推动光伏行业成为在国际具备竞争力的优势产业。
光伏产业链包括上游多晶硅料、晶硅片,中游的单晶电池、多晶电池等以及下游的光伏发电系统应用。
应用涵盖广泛,逐渐成为地区发电主要途径。
经过多年发展,太阳能光伏发电在我国的应用范围逐渐扩大,从家庭用户太阳能电源到通讯/通信以及石油、海洋、气象等众多领域都可以见到太阳能光伏发电的应用。
上游材料产量持续增长,为行业发展赋能。
多晶硅方面,据中国光伏协会统计数据显示,2012年以来,我国多晶硅产量持续增长,2020 年,全国多晶硅产量为41.95万吨,同比增长22.7%。
此外我国在硅片产量方面也具有强劲实力,国内产量占全球产量的90%以上,根据前瞻产业研究院数据,2020年,国内硅片产量为161.3GW,同比增长19.8%。
光伏装机量持续高速增长。
据前瞻产业研究院数据显示,2013年以来,我国光伏发电累计装机容量增长迅速。
2013年,全国光伏发电累计装机容量仅为19.42GW,到2020年已经增长至253.43GW,期间复合增长率高达44.3%。
光伏新增装机量在经历531光伏新政影响后目前开始回升,2020年新增装机量48.2GW,同比增长59.5%,2021H1持续增长趋势,光伏发电新增装机13.01GW,同比增长12.93%。
光伏发电占全国发电比重增加,未来占比预计持续增长。
根据全国新能源消纳监测预警中心数据,我国2021年前三季度全国光伏新增并网装机1144 万千瓦,同比增长58.9%,新增装机较上季度增加289万千瓦。
新增装机规模较大的省份包括山东261万千瓦、河北192万千瓦、河南103万千瓦。同时,光伏与风电发电量持续快速提升,累计发电量7180亿千瓦时,同比增长34.9%,占全部发电量的比重为11.8%,同比提升1.8个百分点。
我们预计随着发展新能源需求的推动,光伏装机量持续提升,光伏发电占总发电比重将持续增长。
展望未来,产业链供需矛盾缓解后,预计光伏装机规模增长进一步提速。
2020年因扩产周期长,自然灾害及事故造成减产等原因,光伏上游材料如硅料、光伏玻璃价格持续上涨,硅料价格上涨50%,光伏玻璃价格上涨100%,全年整体产能属于紧平衡。
我们认为随着供需矛盾逐步缓解,上游材料产能有所恢复后,预计整体市场装机规模增长提速。
建设成本预计逐渐降低,带动光伏建设快速发展。
我国光伏系统初始全投资预计持续下降,组件、逆变器等关键设备成本预计将随技术进步以及规模化效益,未来具备降价空间。
2020年我国地面光伏系统初始全投资为3.99元/W左右,较2019年下降12.3%,工商业分布式光伏系统初始全投资为3.38元/W。
预计未来随着技术发展以及上游如多晶硅、玻璃等原材料价格的下降,全投资成本将持续下降,带动建设发展。
此外,电站运维成本也预计会略有下降。进一步降低光伏系统的建设、运维成本,推动产业发展。
2.3. 储能需求爆发元年,电化学储能市场将乘风而起高增长
储能产业链情况。储能产业链中储能系统安装为关键环节,属于产业链中游。其上游包括电池、电池管理、能量管理系统以及储能变流器供应商,下游则为终端应用客户,包括风/光/传统电站、电网公司、家用储能等。
2.3.1. 政策频出刺激储能发展
政策频繁出台推动行业发展。2020年以来,我国政府部门多次出台相关政策,致力于推动 储能产业与技术的发展,最新的《国家能源局关于加快推动新型储能发展的指导意见》 指出,至2025年,实现新型储能从商业化初期向规模化发展转变,装机规模达3000万千瓦以上;到2030年,实现新型储能全面市场化发展。
2.3.2. 装机量持续增长,电化学储能发展前景凸出
储能市场累计装机量持续增长。根据前瞻产业研究院援引CNESA数据,截至2020年底,中国已投运储能项目累计装机规模为35.6GW,占全球市场总规模的18.6%,同比增长9.8%,涨幅比2019年同期增长6.2个百分点。
图 21:我国储能市场累计装机规模
目前主要应用为抽水储能,电化学储能占比较小。
在中国储能市场中,抽水蓄能的累计装机规模最大,占比达到了89.3%;其次是电化学储能,装机规模占比为9.2%。但我们认为,电化学储能拥有良好的发展前景。
电化学储能预计实现高速增长,新增装机规模突破GW大关。
目前我国电化学储能累积装机规模仍较小,但呈现高速增长态势,2020年电化学储能累积装机规模达到3269.2MW,同比增长91.23%,同时新增装机规模突破GW大关。
预计未来电化学储能将持续维持快速增长
电力电子变换器PWM技术原理与实践图书目录
电力电子变换器PWM技术原理与实践图书目录
第1章 电力电子变换器导论
1.1 变换器的基本拓扑结构
1.2 电压源型/电压刚性型逆变器
1.3 三相变换器开关函数表达法
1.4 输出电压控制
1.5 电流源型/电流刚性型逆变器
1.6 空间矢量的概念
1.7 三电平逆变器
1.8 多电平逆变器拓扑结构
1.9 小结
第2章 谐波畸变
2.1 谐波电压畸变因数
2.2 谐波电流畸变因数
2.3 三相逆变器谐波畸变因数
2.4 性能指标的选择
2.5 三电平逆变器的加权总谐波畸变
2.6 感应电动机负载
2.7 感应电动机负载的谐波畸变加权因数
2.8 谐波损耗的计算实例
2.9 PWM逆变电源的加权总谐波畸变标幺化处理
2.10 小结
第3章 逆变器单相桥臂的调制
3.1 脉宽调制的基本概念
3.2 脉宽调制方案的评价
3.3 两电平脉宽调制波形的二重傅里叶积分分析
3.4 自然采样脉宽调制
3.5 从占空比变化角度进行脉宽调制分析
3.6 规则采样脉宽调制
3.7 “直接”调制
3.8 整数与非整数频率比
3.9 各种脉宽调制方法的回顾
3.10 小结
第4章 单相电压源型逆变器的调制
4.1 单相逆变器拓扑结构
4.2 单相逆变器的三电平调制
4.3 谐波损耗的解析计算
4.4 边带调制
4.5 开关脉冲位置
4.6 开关脉冲序列
4.7 小结
第5章 三相电压源型逆变器的调制
5.1 三相电压源型逆变器(VSI)拓扑结构
5.2 采用正弦参考信号的三相调制
5.3 三次谐波参考信号注入法
5.4 谐波损耗的解析计算
5.5 不连续调制策略
5.6 三倍频载波比和次谐波
5.7 小结
第6章 零空间矢量放置调制策略
6.1 空间矢量调制
6.2 空间矢量调制的各相桥臂参考信号
6.3 自然采样空间矢量调制
6.4 空间矢量调制的解析式
6.5 空间矢量调制的谐波损耗
6.6 零空间矢量的放置
6.7 不连续调制
6.8 小结
第7章 电流源型逆变器的调制
7.1 作为状态机的三相调制器
7.2 用于自然采样电流源型逆变器的空间矢量调制器
7.3 实验验证
7.4 小结
第8章 逆变器的过调制
8.1 过调制区域
8.2 逆变器单相桥臂的自然采样过调制
8.3 逆变器单相桥臂的规则采样过调制
8.4 单相/三相逆变器的自然采样过调制
8.5 过调制时的PWM控制器增益
8.6 采用空间矢量法的过调制
8.7 小结
第9章 程控调制策略
9.1 优化的空间矢量调制
9.2 谐波消除PWM
9.3 优化的性能指标
9.4 优化的PWM
9.5 最小损耗PWM
9.6 小结
第10章 多电平变换器的程控调制
10.1 几种多电平变换器
10.2 方块开关策略实现电压控制
10.3 用于多电平逆变器的谐波消除法
10.4 最小谐波畸变
10.5 小结
第11章 基于载波的多电平逆变器脉宽调制
11.1 级联式单相H桥的脉宽调制
11.2 级联式H桥的过调制
11.3 二极管钳位式逆变器的几种脉宽调制方法
11.4 三电平自然采样PD脉宽调制
11.5 三电平逆变器的过调制
11.6 二极管钳位式逆变器的五电平PWM
11.7 更多电平的逆变器的PWM
11.8 级联式逆变器的等效PD PWM
11.9 混合式多电平逆变器
11.10 混合式逆变器的等效PD PWM
11.11 多电平逆变器的3次谐波注入法
11.12 可变调制比多电平逆变器的运行
11.13 小结
第12章 多电平变换器的空间矢量脉宽调制
12.1 优化的空间矢量序列
12.2 选择开关状态的调制器
12.3 分解法
12.4 六边形坐标系统
12.5 一个开关周期内的最优空间矢量位置
12.6 空间矢量脉宽调制和基于载波脉宽调制的比较
12.7 多电平逆变器的不连续调制
12.8 小结
第13章 调制控制器的实现
13.1 电力电子变换系统概述
13.2 PWM变换器系统的要素
13.3 PWM过程的硬件实现
13.4 PWM的软件实现
13.5 小结
第14章 调制技术的发展
14.1 随机脉宽调制
14.2 电压不平衡情况下的PWM整流器
14.3 共模信号消除
14.4 四相桥臂逆变器调制
14.5 最小脉冲宽度的影响
14.6 脉宽调制死区补偿
14.7 小结
附录1 双变量控制波形的傅里叶级数表达式
附录2 雅可比-安格尔和贝塞尔函数关系式
附录3 三相及半周期对称关系式
附录4 单相桥臂的过调制
附录5 开关波形的二重傅里叶级数表达式的数值积分
总参考文献
湖北仙童科技有限公司 高端电力电源全面方案供应商 江生 13997866467