发布时间:2024-05-27 10:50:16 人气:
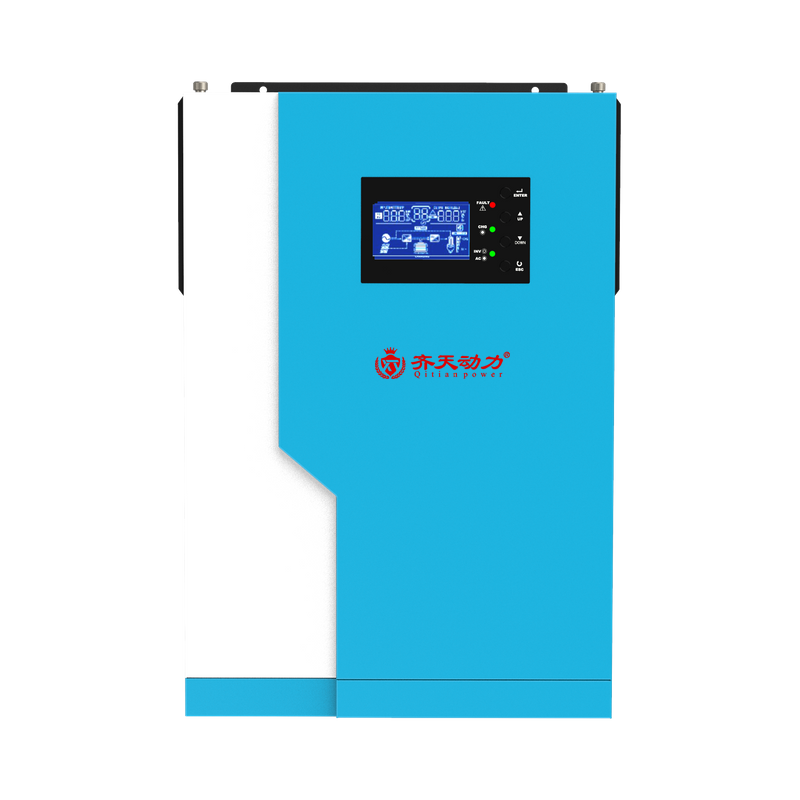
储能逆变器最有前景的龙头
伴随着全球范围内分布式电站的快速发展及向大型集中式电站的渗透,组串式逆变器将成为行业未来增速最快的细分赛道。
根据CPIA数据,2017年组串式逆变器出货首次超过集中式逆变器,成为占比最大的逆变器品种,2019年市场占有率达到60%。
2020年,全球组串式出货量占比将提升至70%以上,未来将提升至80%以上。
组串式逆变器全球龙头
固德威是组串式逆变器全球龙头,产品覆盖全品类分布式光伏发电系统,大规模销往澳大利亚、欧洲等全球80多个国家和地区。
2013-2019年公司营收CAGR为57%,盈利能力持续增强。2020年H1实现营收5.88亿元,同比增长38.8%。
其中组串式逆变器营收占比将近80%,是公司的第一大收入来源。
值得一提的是,公司海外销售占比由2016年的20.9%迅速提升至2019年的66.5%,推动毛利率逐年攀升。
2020年H1公司主营业务毛利率达到41.34%。分区域来看,公司海外逆变器出货约有 40%集中在澳大利亚、荷兰等高毛利国家,这些国家对于逆变器的价格容忍度较高,产品售价毛利率在50%左右,相比国内毛利率高出20pcts左右。
公司深度绑定遍布欧洲、澳洲、拉美地区的优质经销商,近年来快速抢占海外市场份额。
过去五年,公司在澳洲、巴西、土耳其等地的境外经销商数量翻了近4倍,经销模式收入由2017年的2.72亿元迅速提升至2019年的4.43亿元,占比由25.88%提升至47.05%,几近翻倍。
2017年-2019年,公司经销模式Top5客户合计销售收入也从1.4亿元迅速提升至2.51亿元,主要是经销地区快速放量所致。
公司此次科创板IPO募集的资金主要用于全球营销及服务体系基础设施项目,在国内合并五处销售中心,并新建北京销售服务中心;在国外新建印度、日本、美国3家子公司。
项目建设期为2年,预计2021年即可开展全球范围内的市场推广工作,有助于公司增强对重点国家和区域,重点行业客户的营销力量,提升公司品牌知名度和影响力,进一步提升公司全球市场市占率。
储能赛道独占鳌头
除深度布局组串式逆变器赛道之外,固德威在另一条高增长细分赛道也可谓占尽先机。
那就是储能逆变器。
光伏虽然在充足性和稳定性方面优于其他种类的可再生能源,但根据地理位置的不同和天气变化的差异,不同地区的光伏发电也会存在明显的波动性。
出于波动性特征以及企业调峰调频成本考虑,未来光伏发电均需配套储能设备,储能逆变器将成为行业的重要发展方向之一。
储能在电力消纳方面至关重要,将成为新能源建设下一个阶段的重要抓手。
展望“十四五”,国内储能或迎来新的政策窗口期,有望得到更好的政策支持。
2020年是“十三五”收官之年,国内储能政策密集出台。
其中,2020年6月,《关于做好2020年能源安全保障工作的指导意见》发布,提出推动储能技术应用,鼓励电源侧、电网侧和用户侧储能应用,鼓励多元化的 社会 资源投资储能建设。
2020年8月,《关于开展“风光水火储一体化”“源网荷储一体化”的指导意见(征求意见稿)》发布,提出积极 探索 “风光水火储一体化”、“源网荷储一体化”实施路径,提升能源清洁利用水平和电力系统运行效率。
我国目前已有近10个省份提出风光要强配10-20%的储能,2019年可再生能源测配储能装机0.1GWh,预计2021 年将达到2GWh 以上,规模或呈现爆发式增长。
根据IHS预测,2020年储能逆变器市场规模能到12.7GW,同比增长30%,其中并网型储能逆变器规模将增至7GW。
目前行业龙头阳光电源、锦浪 科技 、固德威均开始布局储能逆变器,但占比相对较小。
仅有固德威2019年储能业务收入占比达到11.45%,对总体营收贡献明显。
2013年公司推出首款储能逆变器--ES系列双向储能逆变器,成为国内最早实际推出储能逆变器产品的公司之一。
近年来公司储能逆变器出货量和营收持续高增,2019年现储能逆变器销量1.47万台,同比增长 132.2%。
其中户用储能逆变器出货量全球市场排名第一位,市场占有率为15%,实现营收1.08亿元,同比增长147.8%。
未来随着储能市场的快速发展,公司储能逆变器业绩有望保持高速增长。
下一匹超级黑马
依托光伏行业持续高景气预期及逆变器赛道的独特优势,今年行业龙头阳光电源和锦浪 科技 股价均已爆发。
阳光电源吃掉华为出让的海外市场份额,业绩持续超预期,股价近半年已翻近5倍。
锦浪 科技 凭借稳扎稳定的靓丽业绩,股价半年之内也已经翻了近2倍。
站稳了组串式和储能两条黄金赛道,固德威有望跑成逆变器赛道的下一匹超级黑马。
光伏逆变器主要销售哪里
国内:目前光伏逆变器主要用于并网光伏发电项目。地域较集中于西北(光照强地域广)、西南(光照强高海拔)、内蒙及东北局部地区。对光伏发电项目国家提供政策倾向、资金补贴;经常由具备认证资格的总包方来承揽整体建设。这些总包商就是光伏逆变器最优质的销售对象。另外还有若干屋顶光伏项目,发电直接自用、或少量回馈电网。国内由于起步晚,产品链不成熟,且电价核算没有法规依据,所以这类项目大多属于“形象工程”(有钱的主玩的东西)。如果有这类项目的商机,价格肯定卖得不错。
欧洲、美国、澳洲:并网光伏发电、屋顶工程平分秋色。起步早技术成熟,产业链及服务链都已形成相当规模,电价相关法规较完善且人性化。一般是以光伏系统解决商牵头,供应商及服务商跟进,大家共享市场及利润。毕竟老外的“行会”规则已经根深蒂固了,在没有人全面垄断之前。因此国外那些系统解决商、供应商都是不错的销售对象。
光伏逆变器未来前景怎样?
前瞻产业研究院《2015-2020年中国光伏逆变器行业市场前瞻与投资战略规划分析报告 前瞻》数据显示,2010年末全球太阳能光伏累计装机容量接近40GW,比2009年的23GW增加70%。欧洲是太阳能利用最多的地区,2010年末累计安装光伏(PV)29617.145兆瓦,同比增长81.8%,占世界光伏发电装机总容量的74.5%。亚太地区光伏发电装机容量虽仅次于欧洲,但仅占世界总量的14.7%;北美地区装机容量为2747.2 兆瓦,同比增长56.0%,占世界份额为6.9%。
由于光伏逆变器不依赖于电池的不同技术,它的成长性比各种电池的发展更具爆发性。2010年全球光伏逆变器的市场规模为65亿美元左右,前瞻产业研究院光伏逆变器行业研究小组分析预计,到2015年,即使考虑售价下降,光伏逆变器市场规模也将超过150亿美元。
未来5年光伏行业的发展前景怎么样?
行业主要上市公司:国内光伏行业上市公司主要有隆基股份(601012)、金高科技(002459)、晶科能源(688223)、通威股份(600438)、天合光能(688599)等。
本文核心数据:产能利用率、装机容量、弃光率、光伏发电量、系统建设成本。
行业概况
1.定义
光伏产业,简称PV(光伏),主要指硅材料应用开发形成的光电转换产业链,包括高纯多晶硅原料生产、太阳能电池生产、太阳能电池组件生产、相关生产设备制造和光伏发电应用。随着二氧化碳排放峰值碳中和国家目标的推进,以新能源为主体的新型电力体系建设正在加快推进。光伏与复兴号高铁、国产商用飞机、新一代运载火箭一起获得了中共十九大纪念邮票。光伏产业地位显著提升,迎来历史性发展机遇。
光伏产业的下游应用主要是光伏发电,根据建设规划定位可分为集中式光伏发电系统和分布式光伏发电系统。集中式光伏发电系统,如大型西北地面光伏发电系统;分布式光伏发电系统(以> 6MW为界),如工商企业和住宅建筑的屋顶光伏发电系统。
2.产业链分析:产业链长。
随着光伏发电在能源供应体系中发挥越来越重要的作用,光伏相关产业也日益壮大,形成了从高纯硅材料、硅锭/棒/片、电池/组件、光伏辅助材料和配件、光伏生产设备到光伏产品的系统集成和应用的完整产业链。
光伏产业链的上游主要是与光伏电池相关的原材料,包括构成电池的单晶硅和多晶硅。上游单晶硅和多晶硅生产商主要有保利协鑫、隆基、通威、中环。然而,硅片生产企业已呈现双寡头格局,中国的太阳能硅片占据了全球大部分市场份额。在中国市场,主流厂商主要有隆基和中环,产能格局依然高度集中。在硅片对外销售规模中,中环股份和隆基股份占据绝对领先地位。
中游主要是电池芯片和电池模组制造商以及系统集成企业。电池芯片和模组的中游厂商主要有通威、隆基、晶澳等。光伏发电系统中的逆变器厂商主要有阳光电源等企业;系统集成包括亿晶光电、正泰电气等。一些企业如隆基,已经基本形成了从单晶硅到组件再到电站光伏运营的完整光伏发电产业链。是下游光伏发电应用领域,包括分布式光伏发电和集中式电站。
行业发展过程:行业处于快速发展阶段。
在欧洲市场需求的推动下,中国的光伏产业从2005年左右开始起步。十几年来,实现了跨越式的大发展,建立了完整的市场环境和配套环境。成为国内为数不多的能够同时参与国际竞争并达到国际领先水平的战略性新兴产业。也成为中国工业经济发展的全新名片,推动中国能源改革的重要引擎。目前,我国光伏产业在制造规模、产业化技术水平、应用市场拓展和产业体系建设等方面均居世界前列,具备了坚实的智能光伏基础。中国光伏产业经历了以下几个历史阶段:
行业背景:政策加持,光伏产业加速发展
我国自2006年1月1日起实施《中华人民共和国可再生能源法》。该法将可再生能源的开发利用列为能源发展的优先领域,促进增加能源供给,改善能源结构,保障能源安全,保护环境,实现经济社会可持续发展,建立和发展可再生能源市场。自2006年以来,为鼓励和支持光伏产业发展,国家发改委、财政部、工信部、国家能源局、住建部等部门密集出台政策文件,支持和规范光伏产业发展,涵盖了生产、销售、财税、补贴、土地政策等产业发展的各个相关方面。
工业和信息化部、住房和城乡建设部、交通运输部、农业农村部、国家能源局联合发布《智能光伏产业创新发展行动计划(2021-2025年)》,旨在“十五”期间有效引导产业智能化升级,促进光伏产业健康发展,从而推动光伏发电规模化应用,保持我国作为世界光伏制造和装机应用第一大国的地位。
“3060年二氧化碳排放峰值碳中和”是一项具有多重目标和约束的系统性经济和社会变革。重塑中国经济结构、能源结构,改变生产方式和生活方式是历史性的突破,需要处理好发展与减排、减碳与安全、整体与局部、短期与中期、建立与破除、政府与市场、国内与国际等多维关系。“二氧化碳排放峰值,碳中和”的目标将对中国光伏产业产生显著的多维影响。
行业发展状况
1.光伏产品市场供应能力较强,产能利用率有待提高。
根据光伏行业市场重点公司光伏产品产量和产能利用率,2021年中国光伏产品市场供给能力较强,隆基绿能光伏产品产量遥遥领先其他公司,单晶硅片产量达到69.96GW,单晶组件产量达到38.69GW,从产能利用率来看,2021年光伏市场公司产能利用率不高,仍有较大提升空间。
2.光伏新增装机再创新高,累计装机超过300 GW。
我国太阳能光伏产业虽然起步较晚,但发展迅速。特别是2013年以来,在国家和地区政策的推动下,太阳能光伏发电在我国呈现爆发式增长。据国家能源局统计,2017年,我国光伏发电新增装机53.06GW,创历史新高。2018年,受光伏531新政影响,各地光伏发电新开工项目下降,全年新增装机受国家光伏行业补贴、财政扶持等政策影响,2020年和2021年光伏装机大幅上升。2020年,中国光伏装机容量增加48.20GW,同比增长59%。2021年,中国光伏新增装机再创新高,达到54.88GW,同比增长14%。
据国家能源局统计,2013年以来,我国光伏发电累计装机容量快速增长。2013年,我国光伏发电累计装机容量仅为19.42GW,到2019年已经增长到204.58GW。2013-2019年,中国光伏发电累计装机容量增长超过10倍。到2021年,全国光伏发电累计装机容量306.56GW,同比增长21%。
3.光伏弃光率明显下降,光伏发电量稳步增长。
随着光伏发电的快速发展,一些地方也存在严重的弃光问题。国家能源局数据显示,2015-2018年,新疆和甘肃最高弃光率超过30%。2019-2021年,新疆和甘肃轻弃率明显下降,2021年新疆轻弃率降至1.7%,甘肃降至1.5%。弃光率的大幅下降主要是因为光伏发电的并网运行,促进了资源的利用水平。
据国家能源局统计,2013年以来,我国光伏发电量快速增长。2013年全国光伏发电量仅为91亿千瓦时。到2021年,全国光伏发电量3259亿千瓦时,同比增长25%。预计2021年,我国光伏发电量将占全社会用电量的3.92%。
4.光伏发电系统建设成本呈下降趋势,光伏上网进入平价。
我国地面光伏系统初期总投资主要由组件、逆变器、支架、电缆、一次设备和二次设备等关键设备费用,以及土地费用、电网接入、建设安装和管理费用构成。其中,一次设备包括箱式变压器、主变压器、开关柜、升压站(50MW、110kV)等设备,二次设备包括监控和通信设备。土地成本包括全生命周期地租、植被恢复费或相关补偿费;电网的接入成本只包括50MW、110kV、10km的反向改造;管理费用包括前期管理、勘测、设计和招标。建筑安装费用主要是人工费、土方工程费、常规钢筋混凝土费等。,且未来下跌空间不大。随着技术进步和规模效益,组件、逆变器等关键设备的成本仍有一定下降空间。网络连接、土地、项目前期开发费用等。都是非技术成本,不同地区和项目差异很大。降低非技术成本,有助于加速光伏发电低价上网推广。
2021年中国地面光伏系统初始总投资成本约为4.15元/w,比2020年上涨0.16元/W,涨幅为4%。其中,组件约占投资成本的46%,比2020年提高了7%。非技术成本约占14.1%(不含融资成本),比2020年下降3.2个百分点。预计2022年,随着产业链各环节新增产能的逐步释放,组件价格将回归合理水平,光伏系统初期总投资成本将降至3.93元/w。
中国工商业分布式光伏系统初期总投资主要由组件、逆变器、支架、电缆、安装费用、并网、屋顶租赁、屋顶加固、一次设备和二次设备构成。一次设备包括箱式变压器、开关箱和预制舱。根据中国光伏产业发展路线图,2020年和2021年中国工业和商业分布式光伏系统的初始投资成本分别为3.38元/W和3.74元/W,预计2022年将降至3.53元/W。
2020年中国光伏上网电价补贴政策结束,平价逼近:中国上网电价政策经历了标杆电价、竞价上网、平价上网三个阶段。2020年招标项目规模26GW,增长14%。同时,2020年也将是光伏并网平价年,平价项目33GW,增长124%,首次超过招标项目规模。平价将至,2021年将是中国光伏上网全面平价元年。
目前光伏逆变器的趋势是什么?分布式光伏逆变器前景如何?
光伏电站逆变器的趋势,已经从爱默生逆变器的一统天下变为国产逆变器的大量应用。
分布式光伏逆变器前景如何?远景应该不错,但分布式光伏发电系统目前造价过高(火电每千瓦造价5000元左右,光伏发电造价一万元以上),在入网电价不能提高的情况下,近期不大可能广泛推广分布式光伏发电,而且受房屋建筑形式限制,想获得35度倾斜角的最佳发电高效率不易,因此分布式光伏逆变器短期前景不好,赚钱不大容易。
湖北仙童科技有限公司 高端电力电源全面方案供应商 江生 13997866467